
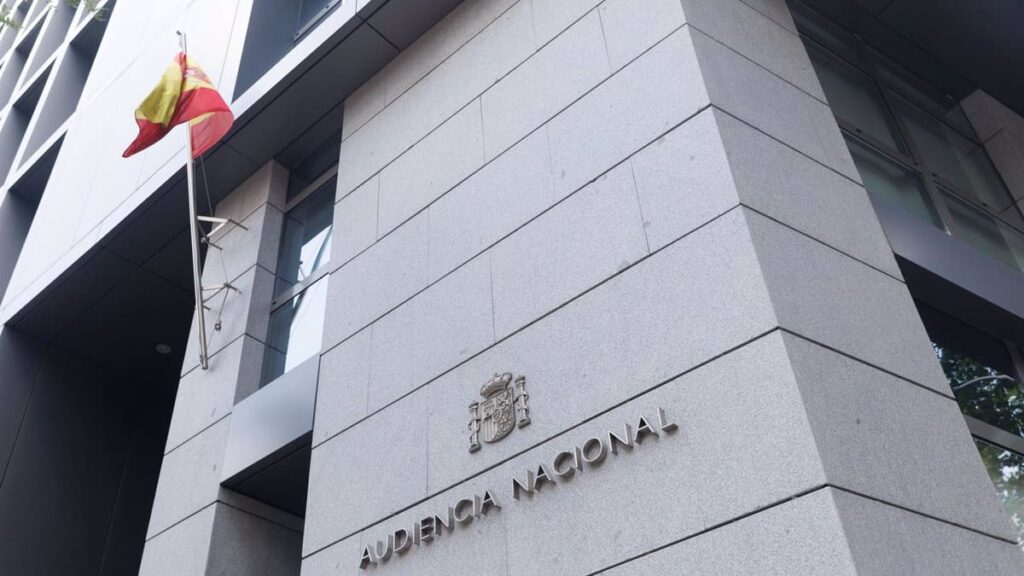
La Audiencia Nacional ha decidido suspender de forma cautelar la ejecución de dos sanciones impuestas a la empresa de transporte Uber por un total de 1,3 millones de euros. Estas multas fueron dictadas por la Agencia Tributaria debido a discrepancias relacionadas con el IVA que supuestamente no se ingresó entre los años 2016 y 2018. Este fallo llega tras la apelación presentada por Uber frente a una resolución del Tribunal Económico-Administrativo Regional de Madrid, la cual ratificó las sanciones que pesan sobre la plataforma.
El tribunal ha establecido que Uber debe presentar un aval bancario o una garantía equivalente por el monto de las sanciones más los intereses legales en un plazo de un mes. Esta medida cautelar ha sido adoptada tras considerar el elevado importe de las multas y la disposición de la empresa para servir como garantía suficiente que asegure el pago en caso de que la sentencia final sea adversa. La decisión busca equilibrar los derechos de la administración tributaria y los intereses de la compañía en litigio.
Concretamente, las multas de la Agencia Tributaria incluyeron una primera sanción de 291.786 euros relacionada con el IVA de los años 2016 y 2017, y una segunda de 1,06 millones de euros correspondiente al año 2018. El tribunal ha tenido en cuenta la magnitud de estas sanciones y la importancia de que, en caso de que se confirme la obligación de pago, exista una garantía que asegure la recaudación de dichos importes.
Asimismo, la Audiencia Nacional ha argumentado que no ha habido oposición por parte de la Abogacía del Estado a la solicitud de suspensión, siempre y cuando se cumpla con la condición de presentar una garantía adecuada. Este hecho ha facilitado que se adopte la medida cautelar a favor de Uber, lo que podría tener implicaciones significativas en la relación entre la compañía y la administración tributaria española, así como en el marco normativo del sector del transporte.
Este episodio resalta la continua tensión entre las plataformas digitales y las autoridades fiscales, en un contexto donde la regulación del uso de tecnologías en el transporte se encuentra en constante evolución. Lo que ocurra en este proceso podría sentar un precedente para futuras actuaciones de la Agencia Tributaria contra compañías de economía digital, así como impactar en la percepción pública sobre la responsabilidad fiscal de las plataformas tecnológicas en España.